Las respuestas salen de los avisos publicados, con precios de octubre de 2026. Cambian cuando cambian los avisos.
¿Qué propiedad puedo comprar con USD 25.000 en Argentina?
Hay que decirlo derecho: en este escalón casi no hay dónde vivir. De las 33 propiedades que entran hasta USD 25.000, la enorme mayoría son lotes y cocheras, no casas ni departamentos, y están sobre todo en Villa Quillinzo, Rosario y La Falda. Es un presupuesto para comprar tierra y esperar, o para sumar una cochera como renta, no para mudarse. En total hay 33 avisos publicados en este rango, con precios de octubre de 2026. Si lo que buscás es vivienda, el piso real arranca más arriba.
¿Qué propiedad puedo comprar con USD 30.000 en Argentina?
Cinco mil dólares más que el escalón anterior casi no cambian el panorama: se suman apenas 8 propiedades y siguen siendo casi todas terreno. Es el tramo donde más se nota que el mercado argentino no tiene vivienda barata publicada en dólares: el salto interesante no está acá, está en los USD 50.000. Con USD 30.000 entran 41 avisos en total. Si tenés esta plata y querés vivienda, conviene saber que estirando a 50 mil se abre bastante más.
¿Qué propiedad puedo comprar con USD 50.000 en Argentina?
Acá empieza a aparecer la vivienda. Se suman 27 propiedades respecto del escalón anterior y, entre ellas, los primeros departamentos, casas y PH publicados en dólares, en Córdoba, Pilar del Este y Rosario. Siguen siendo mayoría los lotes, así que hay que filtrar, pero ya se puede comprar algo para habitar. En total entran 68 avisos. Para llegar a ese presupuesto con crédito hacen falta unos USD 12.500 de ahorro y un ingreso familiar cerca de USD 1.350, porque la cuota daría USD 337.
¿Qué propiedad puedo comprar con USD 60.000 en Argentina?
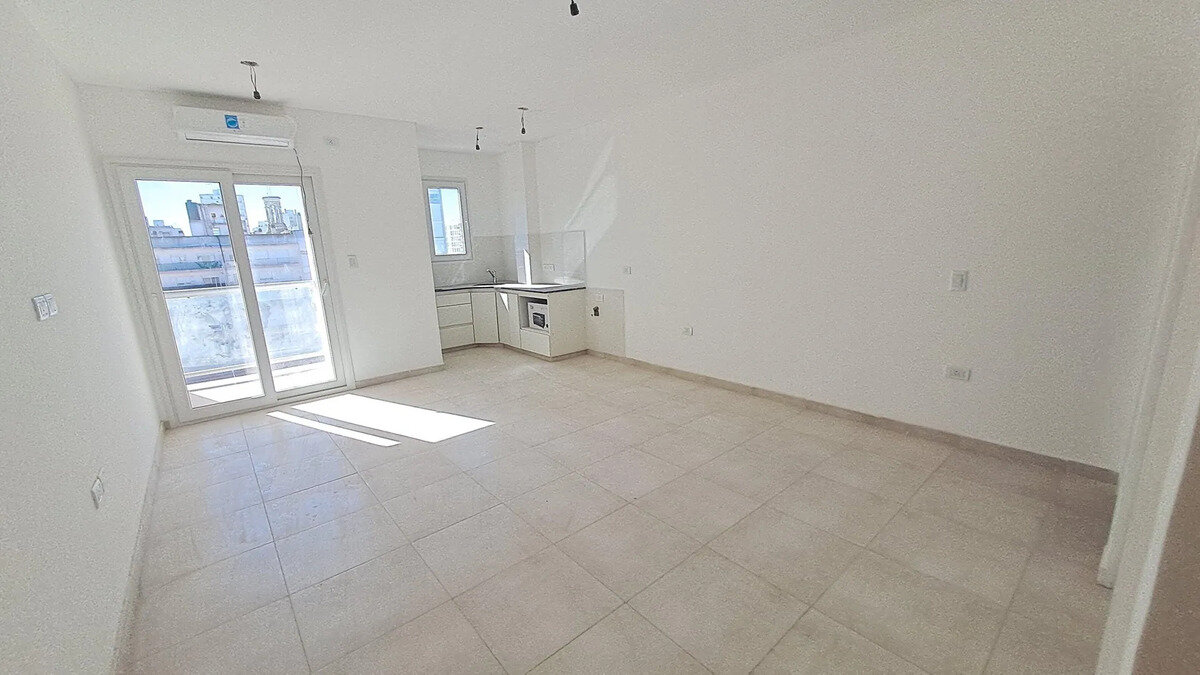
Este es el punto de inflexión del inventario: por primera vez los departamentos que se suman superan a los lotes. Son 16 propiedades nuevas respecto de USD 50.000, por ejemplo casa en Piñero a USD 50.900. Con USD 60.000 llegás a 84 avisos publicados. Si venías mirando el escalón de abajo y te alcanza para éste, la diferencia práctica es grande: dejás de elegir entre terrenos y empezás a elegir entre departamentos.
¿Qué propiedad puedo comprar con USD 80.000 en Argentina?
Con USD 80.000 el abanico ya es otro: entran 113 propiedades publicadas, contra 84 con USD 60.000. En este escalón se suman 29, repartidas entre departamentos, lotes y casas, así que por primera vez podés comparar tipos distintos en serio en vez de tomar lo que haya. Lo que aparece acá está en Córdoba, Capital Federal y El Bolsón. Para llegar a ese presupuesto con crédito hacen falta unos USD 20.000 de ahorro y un ingreso familiar cerca de USD 2.159, porque la cuota daría USD 540.
¿Qué propiedad puedo comprar con USD 100.000 en Argentina?
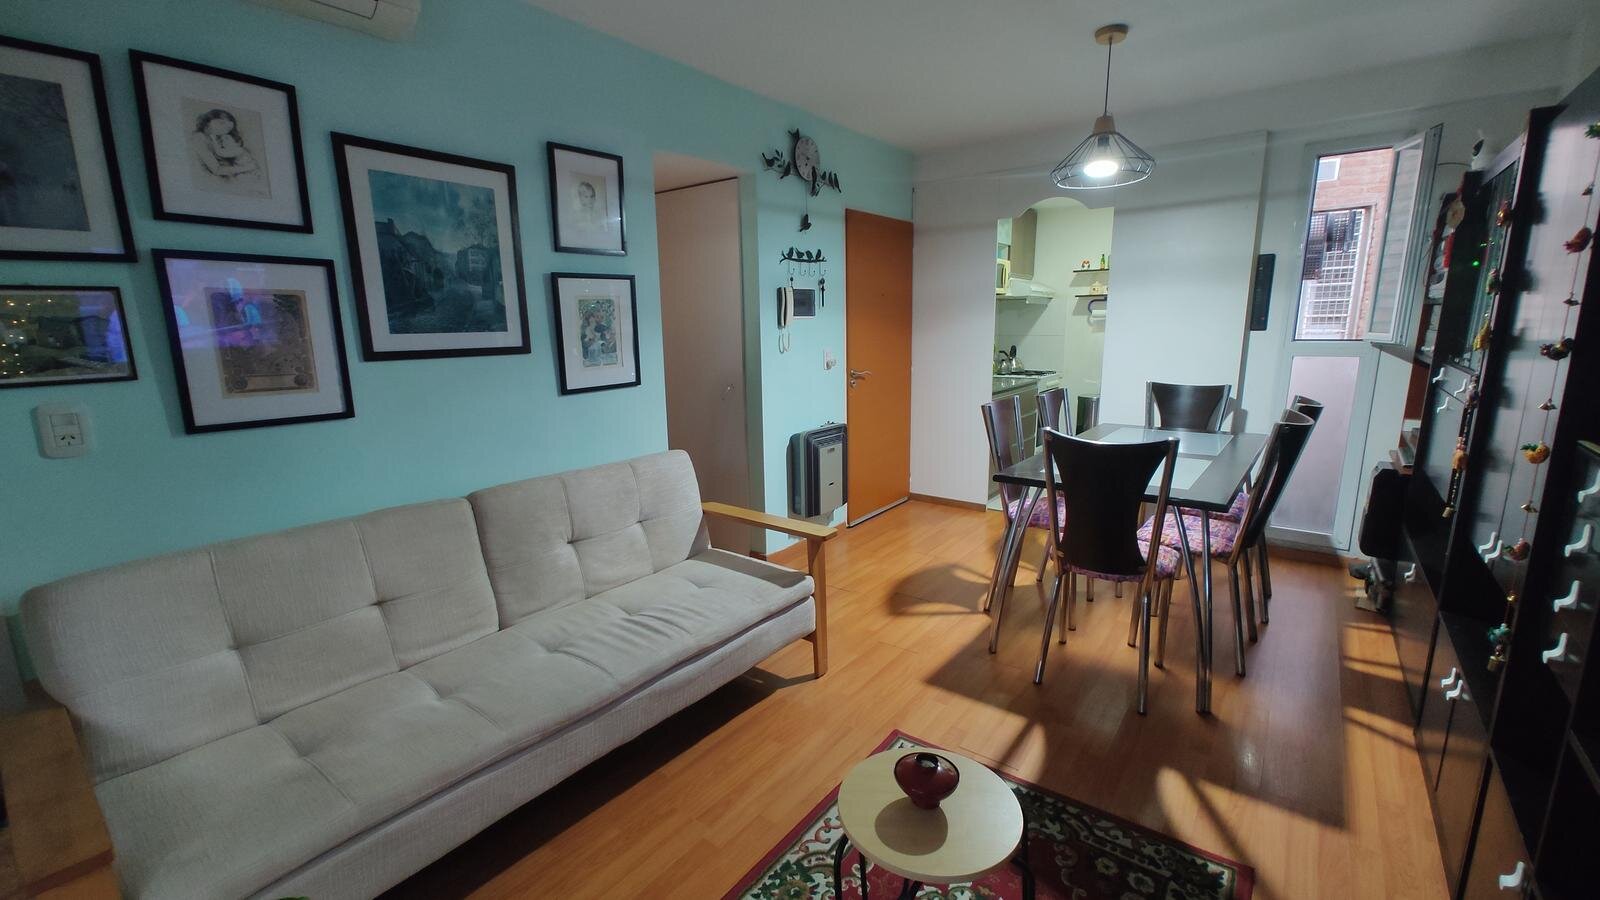
Los seis dígitos son el escalón donde el departamento pasa a dominar: de las 40 que se suman, la mayoría son departamentos, y aparecen también casas y PH. Entran 153 propiedades en total, con lo nuevo concentrado en Capital Federal, Córdoba y Rosario. Es también donde el crédito empieza a pesar más que el ahorro: Para llegar a ese presupuesto con crédito hacen falta unos USD 25.000 de ahorro y un ingreso familiar cerca de USD 2.699, porque la cuota daría USD 675. Ese ingreso es el que suele frenar, no el anticipo.
¿Qué propiedad puedo comprar con USD 150.000 en Argentina?
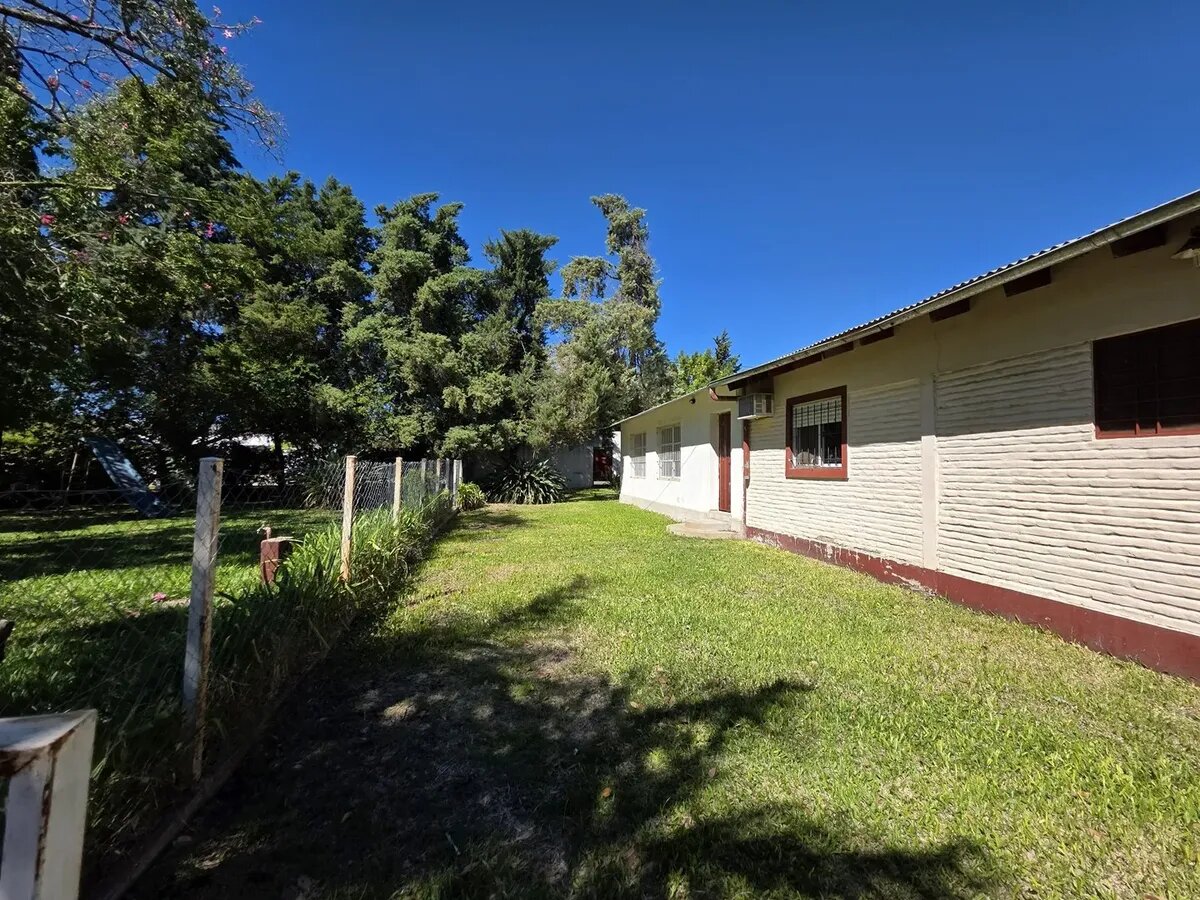
Es el escalón que más propiedades suma de todos: 65 nuevas respecto de USD 100.000, y con una particularidad — las casas casi empatan a los departamentos. Hasta acá venías eligiendo departamento casi por descarte; en este rango la casa vuelve a ser una opción real, sobre todo en Córdoba, Bariloche y Roldán. Con USD 150.000 entran 218 avisos publicados, con precios de octubre de 2026.
¿Qué propiedad puedo comprar con USD 200.000 en Argentina?
Acá se da vuelta la relación: por primera vez las casas que se suman superan a los departamentos. Son 46 propiedades más que en USD 150.000, y el total llega a 264 avisos publicados. Es el rango donde se compra casa con patio en vez de departamento céntrico, o departamento grande en la mejor zona. Para llegar a ese presupuesto con crédito hacen falta unos USD 50.000 de ahorro y un ingreso familiar cerca de USD 5.398, porque la cuota daría USD 1.350. Conviene tener presente que los gastos de escrituración se pagan aparte y crecen con el precio.
¿Cuál es la propiedad más barata que puedo comprar hoy?
La más accesible publicada en PropMove es Lote de 420 m² en venta en Villa Quillinzo, Calamuchita a USD 5.400, en Villa Quillinzo. En total hay 341 propiedades en venta publicadas con precio en dólares, actualizadas a octubre de 2026. Los precios son los que informa cada inmobiliaria en su aviso, y las condiciones finales se acuerdan con ella.
¿Cuánto ahorro necesito para comprar una casa en Argentina?
Alrededor del 25% del valor de la propiedad. Los bancos financian hasta el 75% de la tasación: Banco Ciudad declara ese tope al Banco Central en su línea UVA de primera vivienda, con datos al 18 de septiembre de 2026. O sea que para una propiedad de USD 80.000 necesitás unos USD 20.000 propios, y el resto sale del crédito. Ese 25% es el piso: algunos bancos financian menos, y a eso hay que sumarle los gastos de escrituración, que se pagan aparte.
¿Cuánto tengo que ganar para que me den un crédito hipotecario?
Lo suficiente para que la cuota no pase del 25% de tu ingreso familiar. Ese es el límite que Banco Ciudad declara al Banco Central, y 30% es el techo que acepta el mercado. Podés sumar el ingreso de tu pareja o de un familiar para calificar a más. En la práctica el ingreso es lo que más suele frenar: con un ahorro razonable, el banco te presta lo que tu cuota sostiene, no lo que vale la propiedad.
¿Qué tasa tienen hoy los créditos hipotecarios en Argentina?
Las tasas que los bancos le declaran al régimen de transparencia del Banco Central, con datos de septiembre de 2026, van de 3,56% a 18,39% anual efectiva en créditos UVA, con un promedio de 10,65% sobre 178 ofertas relevadas. En pesos sin indexar van de 16,10% a 69,59%, con un promedio de 33,43%. En dólares hay un solo oferente, a 12,13%. La diferencia entre bancos es enorme, así que conviene comparar antes de elegir.
¿Conviene un crédito UVA o uno en pesos?
Son dos riesgos distintos, no uno mejor que otro. El UVA arranca mucho más barato (10,65% promedio contra 33,43% en pesos, según lo declarado al Banco Central en septiembre de 2026) pero el capital se ajusta por inflación, así que la cuota sube con los precios. El de pesos tiene una cuota previsible pero arranca con una tasa que triplica a la del UVA. La pregunta que decide no es cuál es más barato hoy, sino si tu ingreso va a acompañar a la inflación.
¿Puedo comprar una propiedad sin tener nada ahorrado?
Con un crédito hipotecario bancario, no: el banco financia hasta el 75% y el 25% restante lo tenés que poner vos. Sin ahorro quedan otros caminos, como los planes de financiación directa de algunos desarrollos, la compra en pozo en cuotas, o comprar algo más chico al contado y después vender para mudarte. Esta calculadora también funciona en modo contado, sin crédito, para ver hasta dónde llegás sólo con lo que tenés.
¿Qué pasa si me alcanza para menos de lo que esperaba?
Es lo más común, y hay cuatro palancas concretas: sumar el ingreso de tu pareja o un familiar, que sube el techo de la cuota; estirar el plazo del crédito, que baja la cuota mensual aunque pagues más intereses en total; juntar más anticipo, que sirve cuando lo que te limita es el ahorro y no el ingreso; o buscar una tasa más baja, que con un rango de 3,56% a 18,39% entre bancos cambia el resultado bastante. La calculadora te dice cuál de las dos cosas te está limitando, el ingreso o el ahorro.
¿Las propiedades que aparecen abajo son reales?
Sí. Son avisos publicados por inmobiliarias, con el precio que cada una informa, y se actualizan cuando cambian los avisos. Abajo de tu presupuesto vas a ver las que entran, con el anticipo y la cuota estimada aplicados a cada precio concreto, y las que quedan apenas por encima. Si te interesa alguna, la consulta va directo a la inmobiliaria que la publicó.
¿El resultado sirve para ir al banco?
Sirve para saber en qué rango buscar y para llegar a la conversación con los números claros, no como una aprobación. El banco evalúa antigüedad laboral, historial crediticio, relación de dependencia o monotributo, y tasa la propiedad por su cuenta. Los gastos de escrituración, sellos y comisión se pagan aparte del precio y no están incluidos en este cálculo.
Donde se menciona el ahorro y el ingreso necesarios, el cálculo financia el 75% y toma una cuota que no pase del 25% del ingreso, a 20 años: es el criterio que Banco Ciudad le declara al Banco Central (18/09/2026). Los gastos de escrituración se pagan aparte.